| بند | الفترة الحالية | الفترة المماثلة من العام السابق | التغير% |
|---|---|---|---|
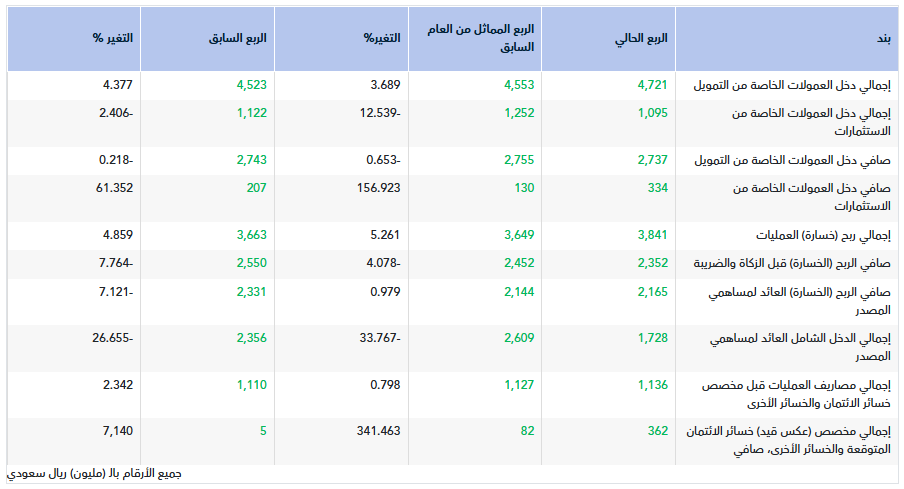
| إجمالي دخل العمولات الخاصة من التمويل | 13,595 | 13,095 | 3.818 |
| إجمالي دخل العمولات الخاصة من الاستثمارات | 3,351 | 3,564 | -5.976 |
| صافي دخل العمولات الخاصة من التمويل | 8,143 | 8,145 | -0.024 |
| صافي دخل العمولات الخاصة من الاستثمارات | 749 | 505 | 48.316 |
| إجمالي ربح (خسارة) العمليات | 11,116 | 10,990 | 1.146 |
| صافي الربح (الخسارة) قبل الزكاة والضريبة | 7,313 | 7,379 | -0.894 |
| صافي الربح (الخسارة) العائد لمساهمي المصدر | 6,582 | 6,405 | 2.763 |
| إجمالي الدخل الشامل العائد لمساهمي المصدر | 5,897 | 8,417 | -29.939 |
| الموجودات | 474,012 | 445,446 | 6.412 |
| الاستثمارات | 97,778 | 107,803 | -9.299 |
| محفظة القروض والسلف (التمويل والاستثمار) | 325,203 | 292,914 | 11.023 |
| ودائع العملاء | 325,429 | 315,068 | 3.288 |
| إجمالي حقوق الملكية (بعد استبعاد الحصص غير المسيطرة) | 80,459 | 78,045 | 3.093 |
| إجمالي مصاريف العمليات قبل مخصص خسائر الائتمان والخسائر الأخرى | 3,347 | 3,271 | 2.323 |
| إجمالي مخصص (عكس قيد) خسائر الائتمان المتوقعة والخسائر الأخرى، صافي | 534 | 440 | 21.363 |
| ربحية (خسارة) السهم | 2.94 | 2.93 | |
| جميع الأرقام بالـ (مليون) ريال سعودي | |||
| بند | القيمة | النسبة من رأس المال | |
|---|---|---|---|
| مكاسب (خسائر) التغير في القيمة العادلة للعقارات الاستثمارية | - | - | |
| جميع الأرقام بالـ (مليون) ريال سعودي | |||
| بند | توضيح |
|---|---|
| يعود سبب الارتفاع (الانخفاض) في دخل العمولات الخاصة خلال الربع الحالي مقارنة بالربع المماثل من العام السابق إلى | ارتفع صافي دخل العمولات الخاصة بنسبة 6%، ويُعزى ذلك بشكل رئيسي إلى انخفاض مصاريف العمولات الخاصة نتيجة انخفاض متوسط العائد على الودائع لأجل والاقتراض بين البنوك، وقد قابل ذلك جزئياً ارتفاع نسبة الودائع لأجل المحمّلة بمصاريف عمولات خاصة، بالإضافة إلى زيادة أدوات الدين المصدرة والقروض لأجل. وفي المقابل، ظل دخل العمولات الخاصة مستقراً نسبياً، نتيجة نمو محفظة القروض، والذي قابله جزئياً انخفاض متوسط العائد، لا سيما على محفظة القروض ذات العائد المتغير. كما تأثر دخل العمولات الخاصة بانخفاض الدخل من الاستثمارات، ويعود ذلك جزئياً إلى انخفاض متوسط حجم المحفظة نتيجة عمليات البيع التي تمت في وقت سابق من العام، بالإضافة إلى انخفاض الدخل من الإقراض بين البنوك. |
| يعود سبب الارتفاع ( الانخفاض ) في صافي الربح خلال الربع الحالي مقارنة مع الربع المماثل من العام السابق إلى |
ارتفع صافي الربح بنسبة 1%، ويُعزى ذلك بشكل رئيسي إلى ارتفاع إجمالي دخل العمليات وانخفاض مخصص ضريبة الدخل، وقد قابل ذلك جزئياً ارتفاع صافي مخصص خسائر الائتمان المتوقعة، وارتفاع طفيف في إجمالي مصاريف العمليات، بالإضافة إلى انخفاض حصة البنك في أرباح شركة زميلة. ويعود ارتفاع إجمالي دخل العمليات بشكل رئيسي إلى ارتفاع صافي دخل العمولات الخاصة ودخل تحويل العملات الأجنبية، حيث تضمنت فترة المقارنة رسوماً غير متكررة لضريبة القيمة المضافة متعلقة بأعمال البطاقات. كما ساهم، بدرجة أقل، ارتفاع الأرباح الناتجة عن بيع أدوات الدين المصنفة بالقيمة العادلة من خلال الدخل الشامل الآخر، وارتفاع دخل العمليات الأخرى. وقد قابل ذلك جزئياً انخفاض دخل الأتعاب والعمولات نتيجة ارتفاع التكاليف المرتبطة بالبطاقات الائتمانية، بالإضافة إلى انخفاض الدخل من الأدوات المالية المصنفة بالقيمة العادلة من خلال قائمة الدخل، حيث تضمنت فترة المقارنة دخلاً غير متكرر من بعض الاستثمارات في أدوات حقوق الملكية. وارتفع إجمالي مصاريف العمليات بشكل طفيف نتيجة ارتفاع المصاريف المتعلقة بالموظفين، والذي قابله جزئياً انخفاض المصاريف العمومية والإدارية. كما يُعزى انخفاض حصة البنك في أرباح شركة زميلة بشكل رئيسي إلى انخفاض دخل عمليات الشركة الزميلة، نتيجة تراجع الأنشطة في قطاعي أسواق رأس المال للأسهم وخدمات الأوراق المالية. وعلى الرغم من الزيادة التحوطية في مخصص خسائر الائتمان المتوقعة، فقد ارتفع صافي الربح بنسبة 1%. وفيما يلي توضيح لأسباب ارتفاع مخصص خسائر الائتمان المتوقعة. |
| يعود سبب الارتفاع (الانخفاض) في إجمالي مخصص (عكس قيد) خسائر الائتمان المتوقعة والخسائر الأخرى، صافي خلال الربع الحالي مقارنة بالربع المماثل من العام السابق | ارتفع صافي مخصص خسائر الائتمان المتوقعة بمبلغ 280 مليون ريال سعودي، ويُعزى ذلك بشكل رئيسي إلى ارتفاع مخصصات انخفاض القيمة للقروض والسلف والتعرضات الائتمانية خارج قائمة المركز المالي، والذي قابله جزئياً ارتفاع المبالغ المستردة. تعزى الزيادة في مخصصات الائتمان إلى عوامل خاصة ومحددة بطبيعتها، استنادًا إلى تحديث نماذج التوقعات المستقبلية، فيما لاتزال جودة الأصول الحالية تتمتع بمستويات قوية من المتانة. |
| يعود سبب الارتفاع (الانخفاض) في دخل العمولات الخاصة خلال الربع الحالي مقارنة بالربع السابق | ارتفع صافي دخل العمولات الخاصة بنسبة 4%، ويُعزى ذلك بشكل رئيسي إلى ارتفاع إجمالي دخل العمولات الخاصة نتيجة نمو محفظة القروض وارتفاع متوسط العائد على محفظتي القروض والاستثمارات، والذي قابله جزئياً انخفاض الدخل من الإقراض بين البنوك. وفي المقابل، ارتفعت مصاريف العمولات الخاصة بنسبة 2%، ويُعزى ذلك بشكل رئيسي إلى ارتفاع مصاريف الاقتراض بين البنوك، والذي قابله جزئياً انخفاض مصاريف العمولات الخاصة على الودائع لأجل. |
| يعود سبب الارتفاع (الانخفاض) في صافي الربح خلال الربع الحالي مقارنة بالربع السابق إلى |
انخفض صافي الربح بنسبة 7%، ويُعزى ذلك بشكل رئيسي إلى ارتفاع صافي مخصص خسائر الائتمان المتوقعة وارتفاع إجمالي مصاريف العمليات، والذي قابله جزئياً ارتفاع إجمالي دخل العمليات، وانخفاض مخصص ضريبة الدخل، بالإضافة إلى ارتفاع حصة البنك في أرباح شركة زميلة. ويعود ارتفاع إجمالي دخل العمليات بشكل رئيسي إلى ارتفاع صافي دخل العمولات الخاصة، وارتفاع الدخل من الأدوات المالية المصنفة بالقيمة العادلة من خلال قائمة الدخل، بالإضافة إلى ارتفاع الأرباح الناتجة عن بيع أدوات الدين المصنفة بالقيمة العادلة من خلال الدخل الشامل الآخر، والذي قابله جزئياً انخفاض صافي دخل الأتعاب والعمولات. كما ارتفع إجمالي مصاريف العمليات نتيجة ارتفاع المصاريف المتعلقة بالموظفين والمصاريف العمومية والإدارية، والذي قابله جزئياً انخفاض مصاريف الاستهلاك والإطفاء، نتيجة ارتفاع الرسملة خلال الربع السابق. وفيما يلي توضيح لأسباب ارتفاع مخصص خسائر الائتمان المتوقعة. |
| يعود سبب الارتفاع (الانخفاض) في إجمالي مخصص (عكس قيد) خسائر الائتمان المتوقعة والخسائر الأخرى، صافي خلال الربع الحالي مقارنة بالربع السابق | ارتفع صافي مخصص خسائر الائتمان المتوقعة بمبلغ 357 مليون ريال سعودي، ويُعزى ذلك بشكل رئيسي إلى ارتفاع مخصصات انخفاض القيمة للقروض والسلف والتعرضات الائتمانية خارج قائمة المركز المالي، والذي قابله جزئياً ارتفاع المبالغ المستردة. تعزى الزيادة في مخصصات الائتمان إلى عوامل خاصة ومحددة بطبيعتها، استنادًا إلى تحديث نماذج التوقعات المستقبلية، فيما لاتزال جودة الأصول الحالية تتمتع بمستويات قوية من المتانة. |
| يعود سبب الارتفاع (الانخفاض) في دخل العمولات الخاصة خلال الفترة الحالية مقارنة بالفترة المماثلة من العام السابق |
ارتفع صافي دخل العمولات الخاصة بنسبة 3%، مدعوماً بارتفاع دخل العمولات الخاصة بنسبة 2%، ويُعزى ذلك بشكل رئيسي إلى نمو محفظة القروض وارتفاع متوسط العائد على محفظة القروض، بالإضافة إلى ارتفاع الدخل من الإقراض بين البنوك، والذي قابله جزئياً انخفاض الدخل من الاستثمارات نتيجة بيع بعض الاستثمارات خلال الفترة. وفي المقابل، ارتفعت مصاريف العمولات الخاصة بنسبة 1%، نتيجة ارتفاع نسبة الودائع لأجل المحمّلة بمصاريف عمولات خاصة، بالإضافة إلى زيادة أدوات الدين المصدرة والقروض لأجل، والذي قابله جزئياً انخفاض تكلفة الودائع لأجل والاقتراض بين البنوك. |
| يعود سبب الارتفاع ( الانخفاض ) في صافي الربح خلال الفترة الحالية مقارنة مع الفترة المماثلة من العام السابق إلى |
ارتفع صافي الربح بنسبة 3%، ويُعزى ذلك بشكل رئيسي إلى انخفاض مخصص ضريبة الدخل وارتفاع إجمالي دخل العمليات، والذي قابله جزئياً ارتفاع مخصص خسائر الائتمان المتوقعة وإجمالي مصاريف العمليات، بالإضافة إلى انخفاض حصة البنك في أرباح شركة زميلة. ويعود ارتفاع إجمالي دخل العمليات بشكل رئيسي إلى ارتفاع صافي دخل العمولات الخاصة. كما ساهم ارتفاع الأرباح الناتجة عن بيع أدوات الدين المصنفة بالقيمة العادلة من خلال الدخل الشامل الآخر في زيادة دخل العمليات، والذي قابله جزئياً انخفاض صافي دخل الأتعاب والعمولات نتيجة تطبيق متطلبات تنظيمية جديدة أثرت على دخل رسوم البطاقات الائتمانية وارتفاع تكاليف البرامج المرتبطة بها، بالإضافة إلى انخفاض دخل العمليات الأخرى. كما ارتفع إجمالي مصاريف العمليات نتيجة ارتفاع المصاريف المتعلقة بالموظفين، وزيادة مصاريف الاستهلاك والإطفاء في ظل ارتفاع رسملة البرمجيات خلال الفترة، بما يعكس الاستثمارات في القدرات الرقمية والتقنية. وقد قابل ذلك جزئياً انخفاض المصاريف العمومية والإدارية. ويُعزى انخفاض حصة البنك في أرباح شركة زميلة بشكل رئيسي إلى انخفاض دخل عمليات الشركة الزميلة في قطاعي أسواق رأس المال للأسهم وخدمات الأوراق المالية. كما انخفض مخصص ضريبة الدخل نتيجة استرداد ضريبة الدخل المتعلقة بالاستثمارات المؤهلة في الصكوك والسندات الحكومية. وفيما يلي توضيح لأسباب ارتفاع مخصص خسائر الائتمان المتوقعة. |
| يعود سبب الارتفاع (الانخفاض) في إجمالي مخصص (عكس قيد) خسائر الائتمان المتوقعة والخسائر الأخرى، صافي خلال الفترة الحالية مقارنة بالفترة المماثلة من العام السابق | ارتفع صافي مخصص خسائر الائتمان المتوقعة بمبلغ 94 مليون ريال سعودي، ويُعزى ذلك بشكل رئيسي إلى ارتفاع مخصصات انخفاض القيمة للقروض والسلف والتعرضات الائتمانية خارج قائمة المركز المالي، والذي قابله جزئياً ارتفاع المبالغ المستردة. تعزى الزيادة في مخصصات الائتمان إلى عوامل خاصة ومحددة بطبيعتها، استنادًا إلى تحديث نماذج التوقعات المستقبلية، فيما لاتزال جودة الأصول الحالية تتمتع بمستويات قوية من المتانة. |
| بيان نوع تقرير مراجع الحسابات | الرأي غير المعدل |
| أي ملاحظة وردت في تقرير مراجع الحسابات متمثلة في فقرة أمر آخر أو تحفظ أو لفت انتباه أو امتناع عن إبداء الرأي أو رأي معارض كما ورد في تقرير مراجع الحسابات | لا يوجد |
| إعادة تبويب بعض أرقام المقارنة | تم إعادة تصنيف بعض أرقام الفترات السابقة لتتوافق مع طريقة العرض المتبعة في الفترة الحالية، بما في ذلك إعادة تصنيف مبلغ 108 ملايين ريال سعودي في الربع المقارن من دخل الأتعاب والعمولات إلى دخل العمولات الخاصة، والمتعلق برسوم إدارة تسهيلات الشركات، وذلك وفقاً لمتطلبات المعيار الدولي للتقرير المالي رقم (9) «الأدوات المالية». |
| معلومات اضافية | تم احتساب ربحية السهم لفترتي الثلاثة أشهر والتسعة أشهر المنتهيتين في 30 سبتمبر 2026م و30 سبتمبر 2025م، وذلك بقسمة صافي الدخل بعد الزكاة وضريبة الدخل العائد إلى مساهمي البنك (بعد تعديله بتكاليف صكوك الشريحة الأولى) على المتوسط المرجح لعدد الأسهم القائمة والبالغ 2,055 مليون سهم خلال فترتي الثلاثة أشهر والتسعة أشهر المنتهيتين في 30 سبتمبر 2026م و30 سبتمبر 2025م. |